ガウス積分 (Gaussian integral)

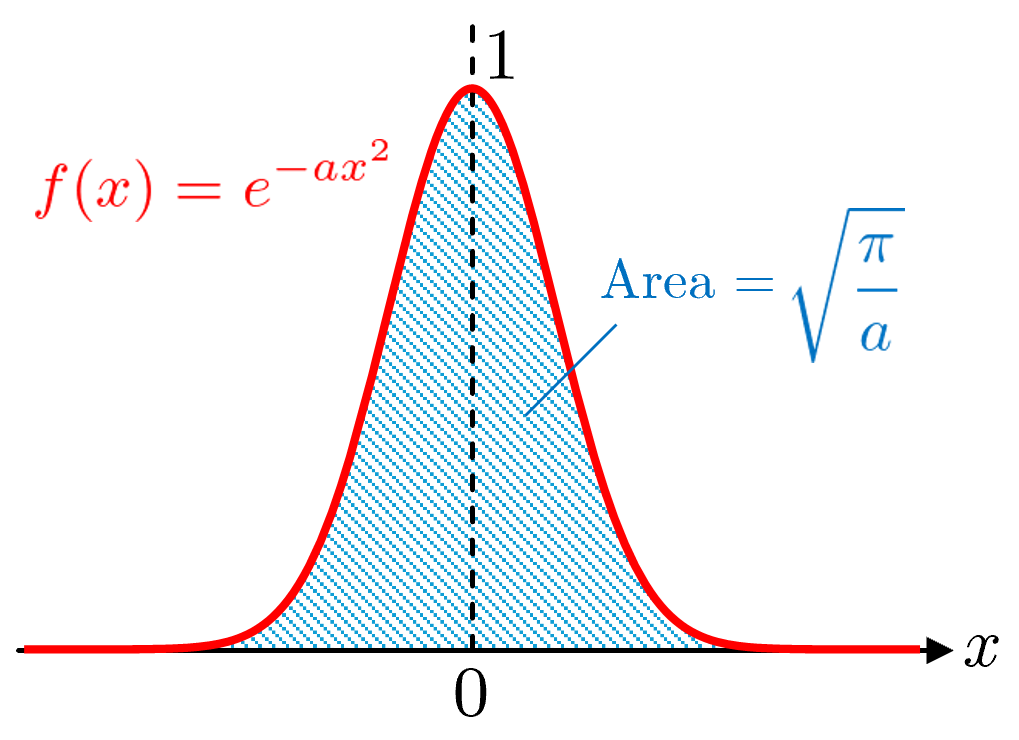
a>0 とする関数 f(x) = e−ax2 の −∞ から ∞ までの積分

I= ∫−∞∞ e−ax2dx = πa

をガウス積分 (Gaussian integral) という.

ガウス分布(正規分布)の確率密度関数の積分の計算などで出てくる.


【証明】

重積分と極座標を利用して証明する.まず,

I= ∫−∞∞ e−ax2dx = ∫−∞∞ e−ay2dy   より

I2= ∫−∞∞ e−ax2dx ∫−∞∞ e−ay2dy

I2= ∫−∞∞ ∫−∞∞ e −a (x2+y2) dxdy

と書ける.次に,平面の極座標 (r,θ) を用いて,変数変換 x=rcosθ , y=rsinθ を行うと x2+y2 =r2 であり, 重積分における変数変換よりヤコビアンは ∂(x,y) ∂(r,θ) =r なので, dxdy=rdrdθ と置き換わる.したがって,

I2= ∫02π ∫0∞ e−ar2 rdrdθ

I2=2π ∫0∞ r e−ar2 dr =2π e−ar2 −2a 0 ∞

I2=2π 0−1−2a =πa

が得られ,

I= ∫−∞∞ e−ax2dx = πa

が求まる.


ホーム>>カテゴリー分類>>物理数学>>解析学>>ガウス積分